부모님이 돌아가신 뒤 형제자매 사이에 상속재산 분할이 정리되지 않은 채 몇 년이 흘러가는 일은 흔합니다. 그동안 누군가는 매년 나오는 재산세 고지서를 받아 들고 “일단 내가 내자” 하며 혼자 세금을 냅니다. 그런데 막상 분할 심판이 시작되면 이런 질문이 생깁니다. 내가 대신 낸 세금은 어떻게 되는지, 부모님 예금은 왜 분할 대상에서 빠지는지, 재판 도중에 나도 따로 청구를 할 수 있는지 하는 것들입니다.
대법원은 2025년 3월 24일 2024스866, 867, 868 결정에서 이 세 가지 의문에 대해 분명한 기준을 내놓았습니다. 상속 분쟁을 앞둔 분이라면 꼭 알아 두셔야 할 내용입니다.
사건의 흐름
① 피상속인이 사망하여 상속이 개시되었고, 공동상속인들은 각자의 법정상속분에 따라 상속재산을 공유하게 되었습니다.
② 공유 기간 동안 상속인 중 1명이 상속재산에 부과된 재산세와 2020년도 종합부동산세를 납부하였습니다.
③ 일부 상속인들이 상속재산분할과 기여분 결정을 구하는 심판을 청구하였고, 사건은 수원고등법원 항고심까지 이어졌습니다.
④ 상대방 상속인은 항고심의 심문이 종결된 뒤인 2024년 10월 14일에야 반대청구에 해당하는 상속재산분할 청구서를 제출하였습니다. 항고심은 2024년 10월 30일 이 반대청구를 부적법하다고 보았고, 피상속인 명의의 예금과 보험금은 분할 대상에서 제외하였으며, 납부된 재산세 등은 상속비용으로 보아 구체적 상속분에 반영하였습니다.
⑤ 상대방이 재항고하였으나, 대법원은 2025년 3월 24일 재항고를 모두 기각하였습니다.
대법원의 핵심 판단
1. 항고심에서 뒤늦게 낸 반대청구는 받아들여지지 않을 수 있습니다
상속재산분할 심판에서 상대방은 원칙적으로 제1심 절차가 끝나기 전까지 반대청구를 할 수 있습니다. 항고심에서도 반대청구가 가능한 경우가 있지만, 상대 상속인의 심급의 이익을 해칠 우려가 없거나 상대 상속인이 동의한 경우로 한정됩니다. 이의 없이 반대청구 심문에 응한 경우에도 동의한 것으로 봅니다.
이 사건에서는 항고심 심문이 끝난 뒤 반대청구가 제출되었고, 이러한 요건을 갖추지 못하였기 때문에 부적법하다고 판단되었습니다.
2. 예금과 보험금은 원칙적으로 분할 대상이 아닙니다
예금처럼 나눌 수 있는 금전채권은 상속이 개시되는 순간 법정상속분대로 각 상속인에게 자동으로 나뉘어 귀속됩니다. 따라서 원칙적으로 상속재산분할의 대상이 되지 않습니다. 다만 이를 일률적으로 제외하면 상속인들 사이의 공평이 크게 깨지는 특별한 사정이 있다면 예외적으로 분할 대상에 포함될 수 있습니다.
이 사건에서는 그런 특별한 사정이 인정되지 않아 예금과 보험금이 분할 대상에서 제외되었고, 구체적 상속분을 계산할 때도 상속재산에 포함되지 않았습니다. 또한 구체적 상속분은 특별수익과 기여분을 반영해 법정상속분을 조정한 각 상속인의 몫으로, 상속이 개시된 때를 기준으로 정해진다는 점도 다시 확인되었습니다.
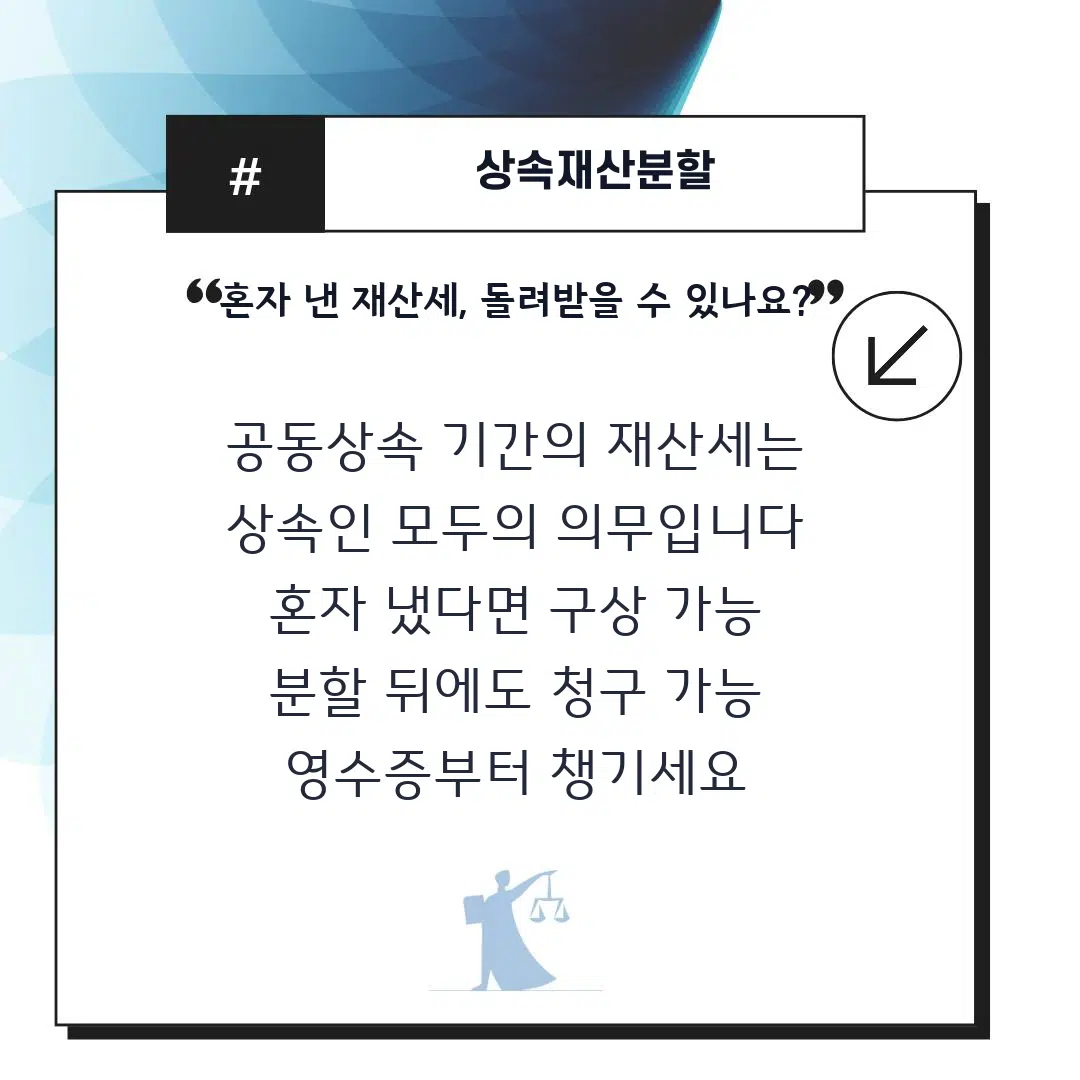
3. 혼자 낸 재산세는 다른 상속인에게 돌려받을 수 있습니다
상속재산분할은 상속이 개시된 때로 거슬러 올라가 효력이 생깁니다. 그렇다고 해서 분할 전까지 상속인들이 재산을 함께 소유했던 사실까지 없어지지는 않습니다. 따라서 공유 기간 동안 부과된 재산세는 상속인 모두가 연대하여 납부할 의무를 지고, 그중 1명이 세금을 모두 냈다면 다른 상속인들에게 각자의 법정상속분만큼 청구할 수 있습니다.
이렇게 낸 세금은 상속재산분할 절차에서 반영될 수 있습니다. 이 사건의 항고심도 납부된 재산세와 종합부동산세를 상속비용으로 보아 납부한 상속인의 몫에 더하는 방식으로 반영하였고, 대법원은 이 판단에 잘못이 없다고 보았습니다. 나아가 분할 절차에서 이 세금이 전혀 고려되지 않았다면, 그 부동산을 세금을 낸 상속인이 단독으로 갖게 되는 분할이 이루어졌더라도 여전히 다른 상속인들에게 청구할 수 있습니다.
실무 팁과 변호사의 조언
첫째, 세금 납부 내역은 처음부터 꼼꼼히 남겨 두십시오. 재산세와 종합부동산세 고지서, 납부 영수증, 계좌이체 내역을 연도별로 보관해야 합니다. 이 자료가 있어야 분할 절차에서 상속비용으로 반영받거나 별도로 청구할 수 있습니다.
둘째, 분할 심판에서 세금 반영을 명확히 주장하십시오. 분할 절차에서 반영받는 것이 가장 간명합니다. 미처 반영되지 않았더라도 청구할 길은 남아 있지만, 분쟁을 한 번에 정리하려면 심판 단계에서 주장하는 편이 유리합니다.
셋째, 반대청구는 제1심에서 미리 제기하십시오. 상대방의 분할 청구에 대응해 나도 받아야 할 몫이 있다면 제1심 절차가 끝나기 전에 반대청구를 내야 합니다. 항고심에서는 상대방의 동의 등 엄격한 요건이 필요하고, 심문 종결 뒤에 제출하면 받아들여지지 않을 수 있습니다.
넷째, 예금을 분할 대상에 넣으려면 특별한 사정을 구체적으로 입증하십시오. 예금은 원칙적으로 법정상속분대로 자동으로 나뉩니다. 특별수익이나 기여분 때문에 예금을 제외하면 공평이 크게 깨지는 사정이 있다면, 이를 수치와 자료로 구체적으로 보여 주어야 합니다.
다섯째, 특별수익은 제1심과 항고심에서 충분히 다투십시오. 특별수익을 얼마로 볼지는 사실인정의 문제여서 대법원에서는 다시 다투기 어렵습니다. 생전 증여 자료와 금융거래 내역은 사실심 단계에서 빠짐없이 제출해야 합니다.
상속 분쟁은 감정의 골이 깊어지기 쉽지만, 결국 결과를 좌우하는 것은 제때 낸 주장과 잘 정리된 자료입니다. 혼자 세금을 감당해 오셨다면 그 부담은 정당하게 나누어질 수 있습니다. 절차의 시기를 놓치기 전에 전문가와 함께 전략을 점검해 보시기 바랍니다.